2018年上半年,我国陶瓷行业在环保政策趋严、原材料成本波动及市场需求结构性调整的背景下,整体运行稳中承压。卫生陶瓷制品作为行业重要细分领域,其产量、销售、出口及效益等指标呈现出一定的阶段性特征。以下基于国家统计局、海关总署及行业协会公开数据,对2018年上半年卫生陶瓷制品经济运行情况进行统计与分析。
一、产量情况
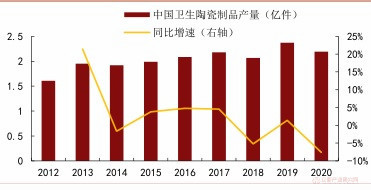
2018年1—6月,全国卫生陶瓷制品累计产量约为1.2亿件(注:按行业可比口径统计),较上年同期增长约3.5%。产量增速较2017年同期有所放缓,主要受环保督察“回头看”及部分产区限产影响。分区域看,广东、河南、河北等传统主产区产量合计占比超过60%,其中广东产区产量保持平稳,河南产区受环保整改影响出现小幅下滑,河北产区在退城搬迁政策下产量波动明显。
二、销售与内销情况
上半年卫生陶瓷制品销售产值累计约380亿元,同比增长约5.8%。内销市场受房地产精装修率提升及保障性住房交付带动,工程渠道销量增长较快,但零售渠道受终端客流下降影响增速放缓。规模以上卫生陶瓷企业主营业务收入利润率约为6.5%,较上年同期下降0.3个百分点,反映出成本压力与市场竞争加剧对利润空间的挤压。
三、出口贸易情况
据海关统计,2018年1—6月我国卫生陶瓷制品出口量约2600万件,同比增长约1.2%;出口金额约12.5亿美元,同比增长约4.5%。出口均价有所提升,但出口量增速明显低于上年同期,主要受中美贸易摩擦预期升温、部分新兴市场货币贬值及国际竞争加剧影响。出口市场结构上,对欧美传统市场出口保持稳定,对“一带一路”沿线国家出口占比继续提升。
四、价格与成本效益
上半年卫生陶瓷主要原材料如陶土、釉料、燃气等价格同比上涨,其中天然气价格在部分产区涨幅超过15%,推动生产成本上升。尽管出厂价格指数有小幅上调,但难以完全覆盖成本涨幅,行业整体毛利率略有下滑。规模以上企业资产负债率保持在50%左右,应收账款周转率有所下降,企业资金压力加大。
五、行业运行主要特点与问题
- 环保约束常态化。多地加大陶瓷企业排污治理力度,部分未能达标的中小企业关停退出,行业集中度略有提升。
- 市场需求分化。精装工程渠道增长较好,但零售与家装渠道受房地产市场调控影响增速放缓,品牌企业通过渠道下沉与产品创新维持份额。
- 出口不确定性增加。中美贸易摩擦对卫生陶瓷直接出口美国占比较高的企业形成压力,部分企业加快开拓东南亚、中东等市场。
- 成本压力持续。能源与原材料价格高位运行,叠加环保投入增加,企业盈利空间受到挤压。
2018年上半年我国卫生陶瓷制品行业经济运行总体平稳,产量与收入保持低速增长,出口增速明显回落。在环保政策、成本上升及外需不确定性增加的多重作用下,行业进入结构调整与提质增效阶段。下半年,预计行业将延续分化态势,品牌企业及达标产能优势进一步凸显,行业需在绿色制造、产品升级和多元化市场布局方面持续发力。