一、行业概况
卫生陶瓷制品主要包括坐便器、洗面器、蹲便器、小便器、浴缸等建筑卫生陶瓷产品,是建材工业的重要门类。2010—2020年,伴随城镇化推进、住宅与公共设施建设、消费升级以及出口市场拓展,我国卫生陶瓷行业总体保持增长,但增速由高速转向中低速,产业结构调整和绿色发展特征日趋明显。
二、营收规模
2010年,我国卫生陶瓷行业规模以上企业主营业务收入约400亿元。此后在房地产和保障房建设带动下持续扩大,2012年前后突破500亿元,2014—2016年保持在600亿元以上。2017—2018年受环保整治、落后产能退出及原材料成本上升影响,营收增速放缓。2019年行业营收约740亿元;2020年受疫情冲击一季度下滑,此后随复工复产和内需恢复逐步回升,全年规模以上企业营收约760亿元,较2010年接近翻番。“十三五”期间年均增速约6%~8%,明显低于“十二五”前期两位数增长。区域上,广东、福建、河南、河北、江西等主产区贡献突出。
三、利润总额
2010年行业利润总额约35亿元,销售利润率约8%~9%。2011—2014年利润随营收增长,2014年利润总额约50亿元。2015—2016年受产能过剩、同质化竞争和成本上升影响,利润率承压。2017年起环保督查和错峰生产推动落后产能退出,行业集中度提升,品牌产品占比提高,利润总额回升至约60亿元。2019年利润总额约70亿元,销售利润率约9%~10%。2020年利润总额约75亿元,但内部分化明显,头部品牌企业盈利较好。整体看,十年间利润总额接近翻倍,但利润增长更依赖结构优化和集中度提升,而非单纯规模扩张。
四、产量增长及主要产品
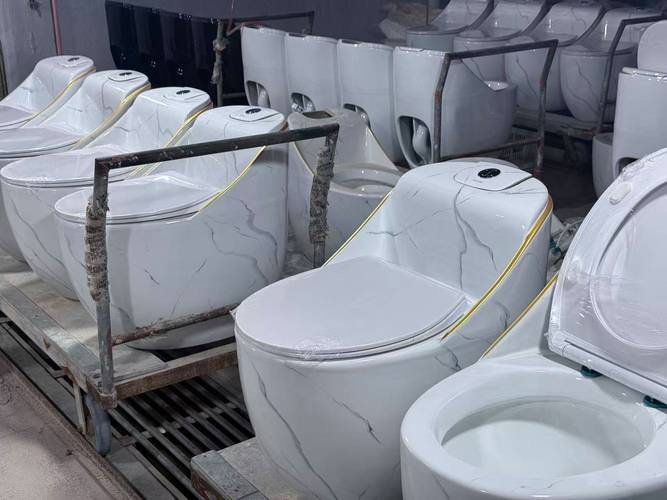
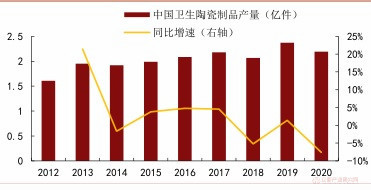
2010年全国卫生陶瓷产量约1.8亿件。2011—2014年产量较快增长,2013年约2.0亿件、2014年约2.1亿件。2015年约2.2亿件,行业面临去库存压力。2016—2019年在消费升级和出口带动下产量稳步增加,2019年约2.5亿件。2020年产量约2.4亿~2.5亿件,同比基本持平,受疫情和高基数影响加大。主要产品中,坐便器占比最大,产品结构由普通产品向节水型、智能型升级。“十三五”后期智能坐便器快速增长,成为拉动行业升级的重要品类。
五、主要特征
一是总量增长、增速换挡。“十二五”年均增长较快,“十三五”转入中低速,进入存量竞争和提质增效阶段。二是结构升级明显。节水、智能、健康化产品占比提升。三是集聚发展突出。广东佛山、潮州,福建南安,河南长葛,河北唐山等产区形成集群,头部品牌与中小企业并存,落后产能持续退出。四是国际化推进。中国企业承接国际代工形成优势产区;高端设计仍与意大利等国存在差距。五是绿色低碳压力加大,环保投入和成本持续增加。注:数据为该公开维度的常见且略取整描述。