卫生陶瓷作为建筑陶瓷的重要分支,涵盖坐便器、洗面器、浴缸、小便器等建筑卫生洁具,既是民生消费的基础产品,也是出口创汇的重要品类。我国卫生陶瓷行业在产量规模、产业布局、产品结构等方面持续演进,进出口格局也在国际市场变化中不断调整。本文从生产端与贸易端两个维度,对行业发展现状与进出口趋势作一梳理分析。
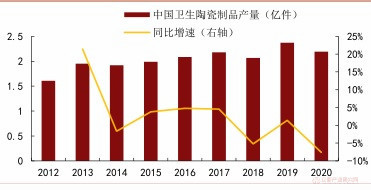
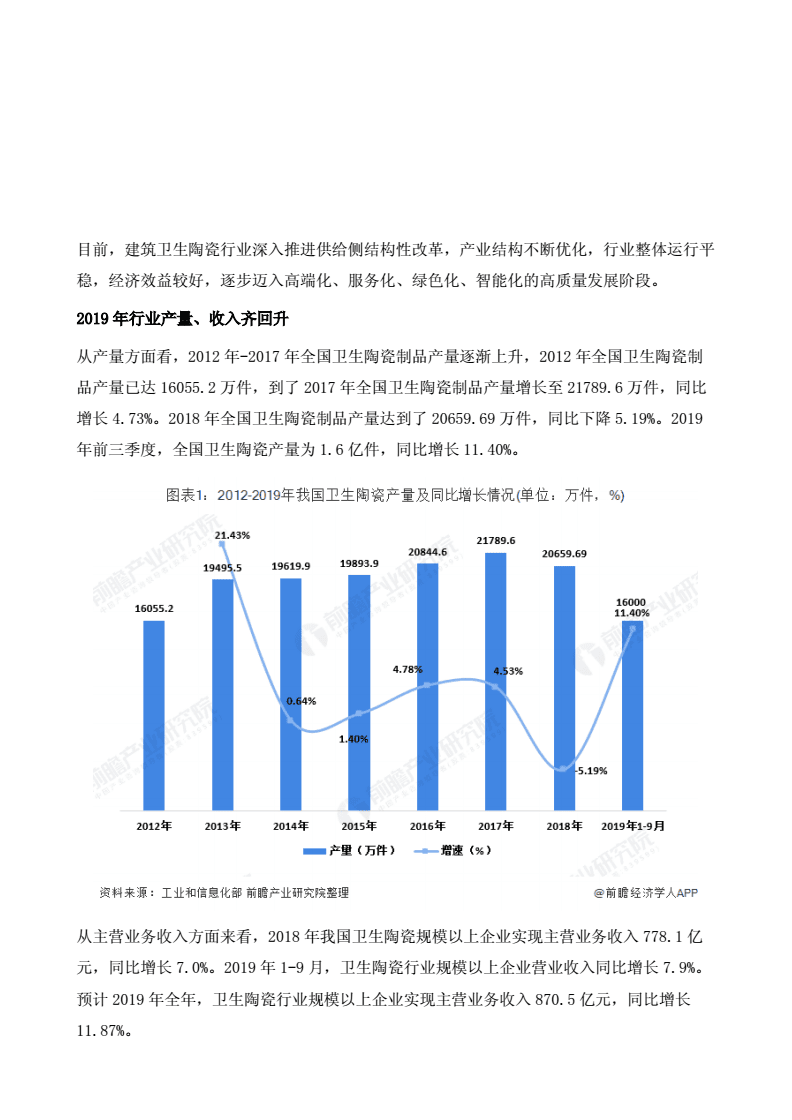
一、生产规模:年产量稳定超过2亿件
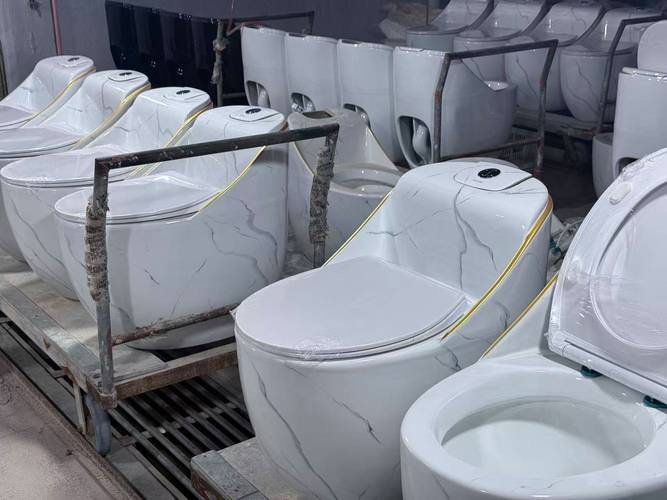
我国是全球最大的卫生陶瓷生产国和消费国。据行业统计,全国卫生陶瓷制品年产量已稳定超过2亿件,规模长期居世界首位。从产区分布看,产业集中度较高,形成了广东佛山、河南长葛、河北唐山、福建南安、山东淄博等若干特色产业集群,其中佛山产区以中高端品牌集聚见长,长葛产区以规模化生产中低端产品为主,唐山产区则依托传统陶瓷工业基础在洁具配套方面具有优势。产能的区域分工,使我国卫生陶瓷在成本梯度与产品档次上形成了较为完整的供给体系。
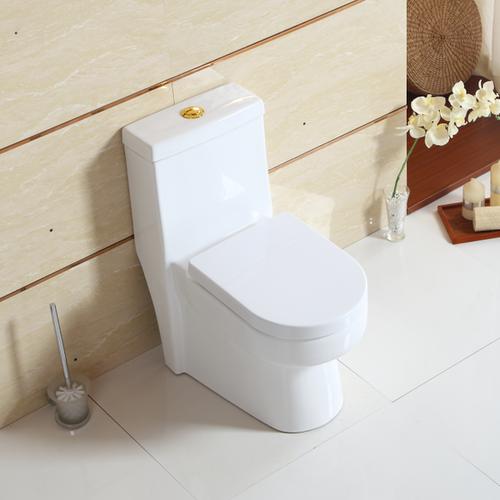
从产品结构看,坐便器仍是产量占比最大的品类,洗面器、蹲便器次之,智能坐便器、节水型洁具等中高端产品的比重持续上升。随着国家节水标准不断提高和消费升级推进,一次冲洗用水量6升以下的节水型坐便器已成为市场主流,智能坐便器产量和渗透率快速提升,产品结构正由“量的扩张”向“质的提升”转变。
二、发展特征与面临的挑战
当前行业发展呈现几个突出特征:一是产业集群效应明显,产区配套较为完善,从原料、釉料、模具到窑炉装备、五金配件的供应链相对齐全;二是装备水平提升较快,宽断面隧道窑、高压注浆成型、机器人施釉等工艺在骨干企业普及,能耗与人工成本得以压降;三是品牌集中度逐步提高,头部企业在国内市场占有率与出口渠道上均具备优势,但中小企业数量众多,同质化竞争仍然突出。
与此行业也面临多重压力。其一是环保与能耗约束趋紧,陶瓷窑炉属高耗能环节,各地对排放、能耗指标的要求趋严,倒逼企业改造升级;其二是原材料与能源成本波动,天然气价格、泥釉料成本的变化直接影响利润空间;其三是房地产周期调整带来国内工程渠道需求收缩,整装、旧改、存量房翻新成为新的需求增长点,对企业渠道能力提出更高要求。
三、出口趋势:规模庞大,结构升级与市场转移并行
我国卫生陶瓷出口长期保持较大规模,出口量在全球贸易中占有很高份额,主要出口市场包括美国、欧盟、东南亚、中东、非洲及“一带一路”沿线国家。从趋势看,出口呈现三方面变化:
一是出口结构逐步优化。过去以中低端产品、贴牌代工为主,近年来越来越多企业以自主品牌出口,智能坐便器、节水型洁具等高附加值产品出口占比提升,出口单价总体呈上升态势。
二是市场格局有所调整。受部分国家贸易壁垒、反倾销措施及关税政策影响,对欧美市场的出口面临一定不确定性,企业加快开拓东南亚、中东、拉美、非洲等新兴市场,出口市场多元化程度提高。部分企业通过在海外设厂、建设海外仓等方式布局国际化产能与渠道,以规避贸易摩擦风险。
三是出口竞争加剧。越南、印度、土耳其等国卫生陶瓷产能扩张,在中低端市场形成价格竞争;国内企业则在品质、设计、交付能力和综合服务上寻求差异化,向价值链中高端攀升。
四、进口趋势:规模有限,以高端与特色产品为主
相对于庞大的出口规模,我国卫生陶瓷进口量较小,进口产品主要集中在高端设计款洁具、特殊功能产品以及部分进口品牌的整体系列,来源地以意大利、德国、西班牙、日本等传统陶瓷强国为主。进口更多体现为对高端市场和设计师渠道的补充,对国内整体供给格局影响有限。随着国内高端制造能力提升和设计水平进步,进口替代在部分品类上持续推进,进口将更多集中于品牌溢价明显、设计特色突出的细分产品。
五、展望与建议
总体判断,我国卫生陶瓷行业已进入存量竞争与结构调整并重的阶段,产量规模将保持总体稳定,增长动力由新增需求转向更新改造与消费升级。未来行业发展的关键,一是在节能降耗与绿色制造上持续投入,提升窑炉能效与固废、废水治理水平;二是加快智能化和适老化产品开发,抓住存量房改造与养老需求的窗口;三是在出口端坚持市场多元化与品牌化并重,提升自主品牌国际影响力,同时关注贸易摩擦动向,做好合规与风险应对;四是推动产区协同与优胜劣汰,引导资源向优势企业集中,改善行业整体盈利水平。
年产超过2亿件的生产规模是我国卫生陶瓷产业的基础优势,而进出口格局的演变则折射出行业从“规模扩张”走向“质量竞争”的深层转型。把握绿色化、智能化、品牌化三条主线,我国卫生陶瓷行业有望在稳定规模的同时实现效益与竞争力的同步提升。